Előfizetés
 Fiók


Globális hidrogénmobilitási helyzetkép – 2026.
Ez az összefoglaló elsődlegesen a Nemzetközi Energia Ügynökség 2026-os tanulmánya alapján készült.
A közúti, közlekedési célú hidrogénfelhasználás alakulása
A közúti járművek hidrogénfelhasználása 2025-ben közel 30%-kal emelkedett a megelőző évhez képest, megközelítve a 170.000 tonnaH2/év2025 mennyiséget. Ez viszonylag jelentős növekedés, de a megelőző évhez képest viszont alacsonyabb (1. ábra). A közúti közlekedés szegmense egyelőre igen csekély mértékben járul hozzá a globális hidrogénigényhez, annak ugyanis csak kb. 0,2%-át teszi ki. A közlekedési hidrogénigény növekményének nagy része főként a kínai, hidrogénüzemű teherautónak köszönhető. Bár a teherautók csak kevesebb mint ~30%-át tették ki 2025-ben a teljes hidrogénüzemű járműflottának, a közúti közlekedési hidrogénigény mégis kétharmadát adták.
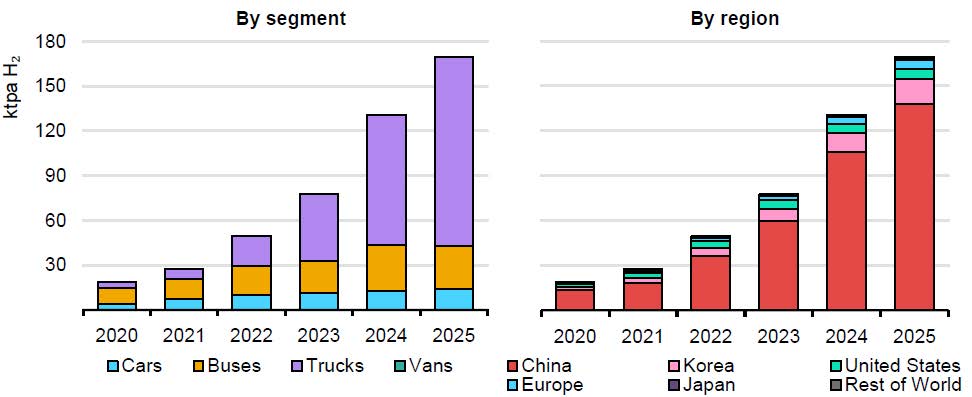
1. ábra: a közúti közlekedés hidrogénigénye járműszegmensenként és régiónként. Kép: IEA, 2026 [1]
Megjegyzés: ROW: Rest of the World. A haszongépjárművek (commercial vehicles) kategóriája magába foglalja a könnyű (LCV), közepes (MDV) és nehézgépjárműveket (HDV).
A legnagyobb hidrogénigény a tárgyévben is a nehéz tehergépjárművek (HDV) oldaláról jelent meg, és ezen belül is látványos Kína abszolút domináns részesedése. A buszok a közlekedési célú hidrogénfelhasználás körülbelül 18%-át adták. A személyautók hidrogénfelhasználása ettől jóval szerényebb mértékű.
Az üzemanyagcellás (FCEV) járművek értékesítése – jelentős eltérések a járműszegmensek között
Az üzemanyagcellás járművek értékesítése felpattanást mutat (2. ábra), ugyanis a megelőző három év csökkenése helyett 2025-ben 45%-kal nőtt az éves értékesített mennyiség, ami világszinten több mint 7.000 db üzemanyagcellás jármű értékesítését jelenti. Az értékesítés növekedése főként Dél-Koreában jelentkezett, ahol piacra került a Hyundai NEXO második generációs változata. A többi, jelentős autópiacon (Észak-Amerikában, Japánban, Európában) viszont csökkentek az FCEV értékesítések, főként a jelenleg olcsóbban elérhető akkumulátoros (BEV) és plug-in hibrid (PHEV) modellek preferálása miatt.
Az üzemanyagcellás teherautók globális állománya növekedett 2025-ben és meghaladta a 35 000 darabot. Ez ötszörös növekedés 2022-hez képest e szegmensben. A legnagyobb növekmény természetesen Kínában történt, ahol az összes FCEV teherautó 95%-a van az utakon. (Az abszolút számokat tekintve ez még mindig nem sok; összehasonlításként: 25-ször ennyi akkumulátoros (BEV) teherautó volt Kína útjain 2025-ben.) Az üzemanyagcellás teherautókra több szakpolitikai ösztönző, támogatás érhető el Kínában, továbbá szerveződnek az első hidrogén-korridorok, valamint városi pilot H2 klaszterek. A releváns kínai állami program 1,1 mrd $ költségvetésű, és 100 ezer FCEV járműszám elérését tűzte ki célként 2030-ra.
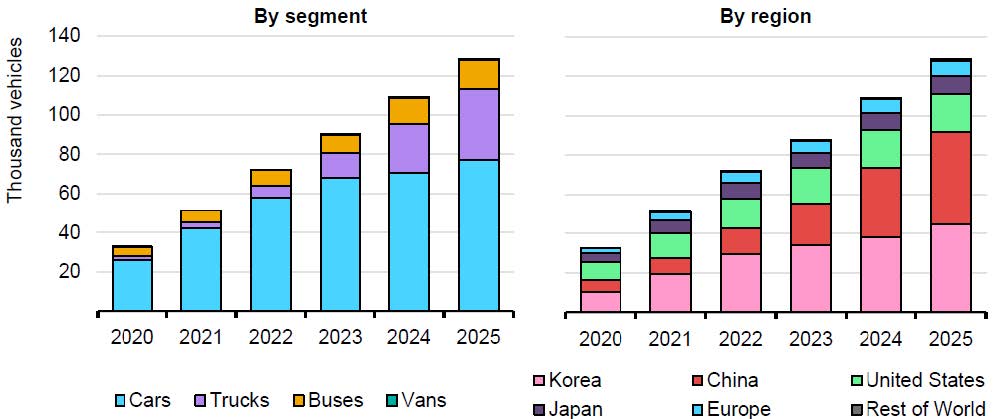
2. ábra: üzemanyagcellás járművek számának alakulása szegmensenként és régiónként. Kép: IEA, 2026 [1]
Az FCEV járműpiac kezdetben elsődlegesen a személyautók értékesítésével indult, de az utóbbi években meghatározó lett a nehézgépjármű (HDV) szegmens. Ezen belül a már említett teherautók viszik a prímet, de az üzemanyagcellás buszok számának érdemi növekedése is tapasztalható. Dél-Koreában, Kínában és Európában az FCEV buszok (FCEB) száma elérte 2025-ben a 15 ezer darabot. Ez nagyjából duplája a három évvel ez előtti FCEB állománynak. Az FCEB buszok 70%-a Kínában, közel 20%-a Dél-Koreában üzemel. Dél-Korea igen ambiciózus az FCEB buszok területén: a hivatalos állami program alapján 21,2 ezer FCEB busz üzembe állítását tervezik 2030-ra, amit a tárgyidőszaki ~3 ezer darabról kell elérni. Európában bár több projekt, illetve város esetében is történt visszalépés az FCEB buszoktól, főként financiális okok miatt, de állományuk így is elérte a 850 darabot 2025-ben. A vezető európai FCEB piac Németország, mivel itt adták el az európai új FCEB regisztrációk több mint kétharmadát.
Az üzemanyagcellás (FCEV) modellek elérhetősége és gyártói stratégiák
2025-ben világszinten 90 üzemanyagcellás járműmodell volt elérhető. Ez elsőre nem tűnik rossz eredménynek, de a már elterjedtebb akkumulátoros elektromos (BEV) járművekből kb. 15-ször ennyi modell érhető el. A 90 FCEV modellnek nagyjából a fele teherautó, és ez jelentős aránynövekedés, mivel 2021-ben ez még csak ~25% volt. Ahogy a 3. ábrán látható, a buszok adnak még jelentős arányt a modellpalettában a főbb piacokon, míg a személyautók csak csekély hányadot képeznek.
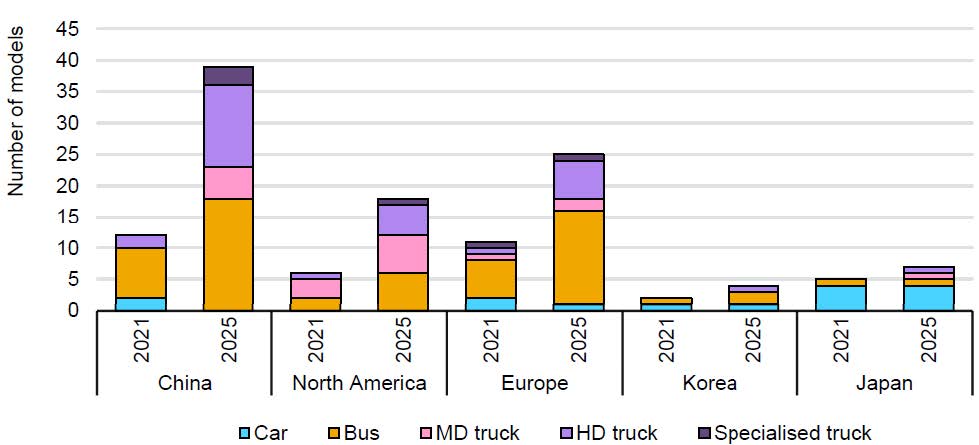
3. ábra: üzemanyagcellás modellek elérhetősége az egyes járműszegmensekben. Kép: IEA, 2025 [1]
A Toyota, a világ jelenleg legjelentősebb üzemanyagcellás autógyártója, egyre inkább az FCEV nehézgépjárművek szegmensére is kiterjeszti stratégiáját. Nemrégiben bejelentette, hogy az Isuzuval közösen üzemanyagcellás buszt, a Hinóval pedig üzemanyagcellás teherautót tervez piacra bocsátani. 2026 márciusában a Toyota, a Daimler Truck és a Volvo megállapodást írt alá a Cellcentric közös vállalatban való együttműködésről, amelynek célja a nehézgépjárművekhez szánt üzemanyagcellás rendszerek fejlesztése, gyártása és kereskedelmi forgalomba hozatala. Más nagy autógyártók hasonlóan a nehézgépjárművekre összpontosítanak. 2026 januárjában a Honda és a General Motors közös vállalata úgy döntött, hogy leállítja az üzemanyagcellás rendszerek gyártását az Egyesült Államokban, ami a Honda egyetlen üzemanyagcellás autómodelljének valószínűsíthető kivezetésére utal. Ugyanakkor a Honda nyilvánosságra hozta a következő generációs üzemanyagcellás rendszermoduljainak fejlesztésére vonatkozó terveit, amelynek 2027-tól tervezi tömeggyártását, és ezek is alkalmasak lesznek nehézgépjárművekben történő alkalmazásra.
A teherautógyártók is bővítik üzemanyagcellás járműportfóliójukat. A német Daimler Truck bejelentette, hogy NextGenH2 teherautójának 2026 végétől megkezdi egy 100 darabos, kis szériás gyártását (small-series production) a németországi Wörth üzemében, és ezeket különböző ügyfeleknél, valós üzemi körülmények között fogják használni. A Daimler Truck kapcsán meg kell jegyezni, hogy a valódi sorozatgyártást csak 2030-at követően tervezik. Ennek jelentős részben az is oka, hogy ez a kamion cseppfolyós hidrogént (LH2) tankol az 1.000 km feletti hatótáv elérése érdekében, így az érdemi LH2-töltőinfrastruktúra megjelenését is meg kell várni. A belsőégésű HDV-k terén érdemi fejlemény volt, hogy a MAN 15 db hidrogénüzemű, belső égésű motorral rendelkező (H2-ICE) teherautót szállított le egy holland flottaüzemeltetőnek.
A kínai gyártók továbbra is a legaktívabbak az üzemanyagcellás teherautók szegmensében, amit a hazai piac mérete is támogat. Mind a már befutott teherautógyártók, mind az új belépők üzemanyagcellás modellekkel bővítik kínálatukat. A kínai gyártók és FCEV modelljeik összefoglalója, főbb jellemzőik ezen az oldalon találhatók.
Az elmúlt 4 év – Dél-Koreán kívüli – nagyon gyenge FCEV személyautó eladásai ellenére néhány autógyártó továbbra is tervezi új üzemanyagcellás modellek bevezetését. Kínában a Changan 2026-ban jelentette be új üzemanyagcellás SUV-jának tervét, annak ellenére, hogy Kínában az üzemanyagcellás személyautó eladások 2025-ben teljesen elhanyagolható mértékűre estek. A BMW bemutatta az X5-ös üzemanyagcellás SUV-modelljét, az iX5 Hydrogen-t, amelynek sorozatgyártását 2028-tól tervezik3. A Toyota pedig bejelentette, hogy piacra bocsátja az ikonikus pickup-ja, a HiLux üzemanyagcellás változatát.
Hidrogén-töltőállomások (HRS)
Világszinten 2025 végén kb. 1.300 hidrogén-töltőállomás (HRS) működött, amely ~10%-os növekményt jelent a megelőző évhez képest. A legjelentősebb növekedés Kínában és Dél-Koreában volt, ahol 90, illetve 25 db új HRS lépett üzembe tavaly. 2025 végén működésbe lépett a világ legnagyobb kapacitású H2-töltőállomása Kínában, 10 tonna/nap(!) kapacitással Xinjiang (Hszincsiang) régióban, Hami városban; ez kb. 300 teherautó feltankolására alkalmas naponta. Európában sajnos nem nőtt, hanem némileg csökkent is a HRS-ek száma, összesen 170 HRS működött 2025 végén, viszont tavaly átadták Európa legnagyobb kapacitású töltőállomását Düsseldorfban, amely 5 tH2/nap kapacitású. Az alternatív üzemanyag-infrastruktúra (AFIR) rendelet alapján a hidrogén esetében is kötelező a tagállamoknak max. 200 km távolságra HRS-ek telepítése a főbb közlekedési (TEN-T) útvonalak mentén és a nagyobb városokban, amely eredményeként kb. 400-500 H2-töltőállpomásnak kellene üzemelni az EU-ban 2030-ra. Ebből már előre vetíthető, hogy az AFIR eredeti HRS céljai nem fognak teljesülni. Az Európai Bizottság 2026-ban felülvizsgálja az AFIR rendeletet és valószínűsíthető, hogy e távolság alapú célok a HRS-ek esetében változni fognak.
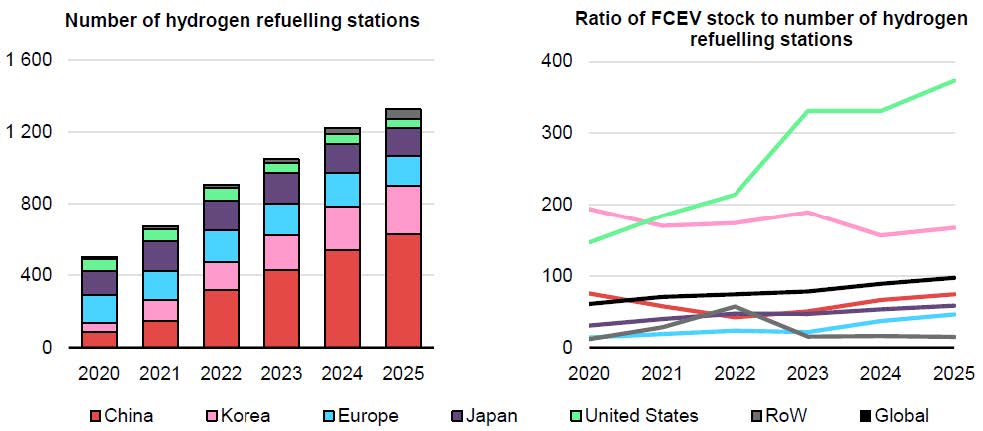
4. ábra: hidrogén-töltőállomások száma régiónként és az egy töltőállomásra jutó FCEV járművek száma. Kép: IEA, 2026 [1]
A HRS-ek rendelkezésre állási és hidrogénellátási problémái képezték a fő működési nehézséget néhány régióban, így különösen Európában és Észak-Amerikában. A hidrogénmobilitás egyik bástyájának számító Kaliforniában például a HRS-ek közel 60%-át bezárták egy 2026 februárjától jelentkező hidrogénellátási probléma miatt.
Előretekintés 2030-ra: közúti FCEV járművek és H2-töltőállomások
A fent említett problémák ellenére globálisan, de ezen belül elsődlegesen az erős kínai és dél-koreai szakpolitikai ösztönzőknek köszönhetően érdemi növekedés várható mind az FCEV járművek (alapvetően a teherautók és buszok szegmensében), mind a kapcsolódó töltőállomások terén 2030-ra. A már hatályos szakpolitikák hatására a globális FCEV állomány közel háromszorosra emelkedik, a közúti közlekedési hidrogénfelhasználás pedig közel négyszeresére emelkedik 2030-ra. A hidrogén üzemanyaghasználatban az FCEV buszok és teherautók a teljes felhasználás több mint 90%-át fogják adni ekkorra. Kína vezető szerepe érthető, mivel a hivatalos kínai célkitűzés szerint csak FCEV teherautóból el kell kívánják érni a 100 ezer darabot az évtized végére.
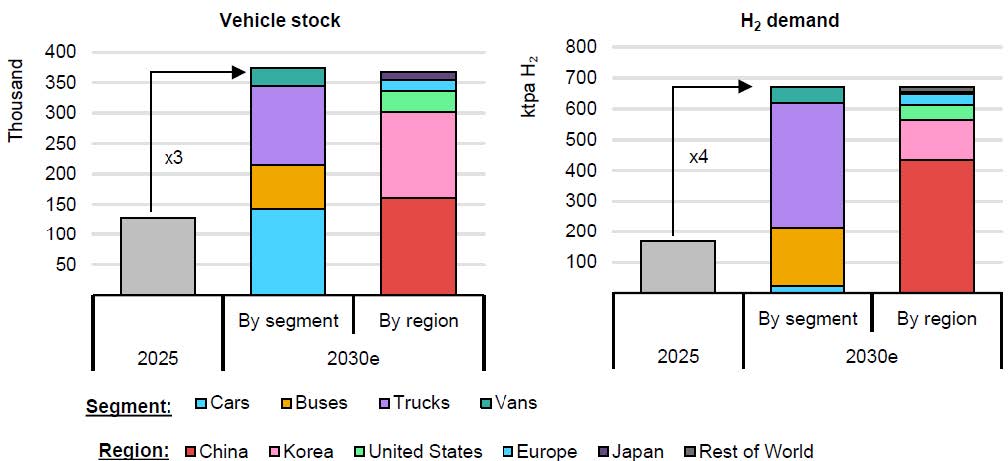
5. ábra: hidrogén-üzemanyagcellás járművek számának és a (közúti) hidrogénüzemanyag használatának várható alakulása szegmensenként és régiónként. Kép: IEA, 2026 [1]
Egyéb közlekedési szektorok: hajózás és repülés
Az IEA forrásként szolgáló tanulmánya már önállóan foglalkozik a nem közúti közlekedési szektorok közül a hajózási és repülési üzemanyagokkal. Ezek esetében jellemzően nem közvetlen hidrogénhasználat történik, hanem hidrogénszármazékok - mindenekelőtt metanol és ammónia – használata.
Hajózás: a hajózásban egyelőre a nehézolaj marad a fő üzemanyag, de az egyes nemzeti dekarbonizációs tervek miatt és az EU „FuelEU Maritime” rendelete miatt megfigyelhető egy elmozdulás az alacsony és zéró-emissziós alternatív üzemanyagok irányába, mint a hidrogén, illetve a hidrogénalapú üzemanyagok. A hajózás kulcsszerepet fog játszani ezen alternatív üzemanyagok korai keresletének kialakításában, és így a nemzetközi üzemanyag-kereskedelemben. Ezt támasztja alán, hogy 2025-ben már több mint 100 tengerjáró hajó rendelkezett kettős üzemanyagú (dual fuel) motorral4, ami 70%-os növekedés a 2024-es állapothoz képest. Ezek 95%-a egyelőre metanolos üzemre képes. Azonban jelenleg még a dual fuel képességgel rendelkező hajók is főként fosszilis üzemanyagot tankolnak. Jellemzően konténerhajók, és nagy arányban vegyi anyag szállítóhajók, nem ritkán eleve metanolt szállító tankerhajók. Ezek a hajók még csak csekély (0,5%) arányát adják az árutonna szállítási képességnek a teljes tengeri flottában.
A nagy hajógyártók 2030-ig szóló megrendeléseit tekintve a metanol vagy ammónia kettős üzemanyagú (dual fuel) hajók 5%-ot, illetve 1%-ot adnak a megrendelésállományban a DWT-ben, azaz a hajók hordképes-ségében (Deadweight Tonnage) kifejezve. Ez nem hangzik rosszul, de a megrendelésállományban (order book) már voltak korábban magasabb százalékos értékek is, például 2027-re 7%. Tehát ingadozások vannak; 2025-ben éppen visszakorrigálást mutatott a dual fuel megrendelésállomány, azonban figyelembe kell venni, hogy a tavalyi tendenciák még az Irán/Hormuz konfliktus kapcsán az alternatív üzemanyagok iránt megjelenő, 2026-ban visszaerősödő érdeklődési hullámot még nyilván nem jelezhették.
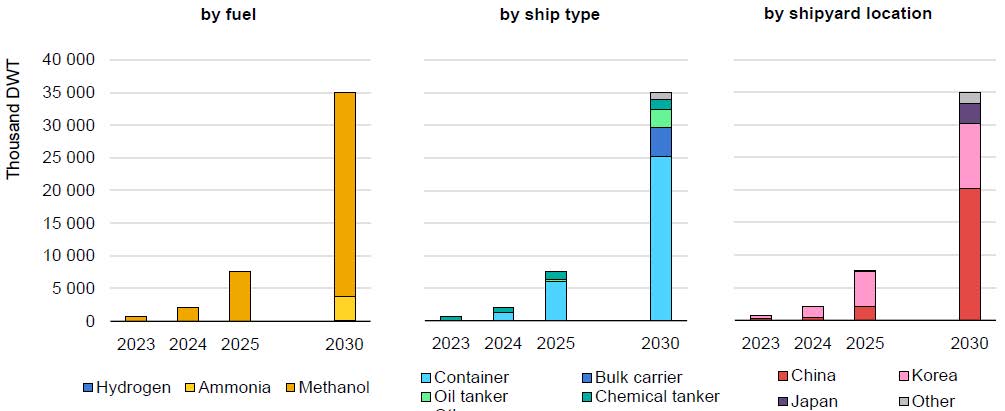
6. ábra: hajók hordképessége (DWT) a korábbi és a jövőbeni megrendelésállomány alapján, alacsony kibocsátású üzemanyag, hajótípus és a hajógyár földrajzi elhelyezkedése szerinti bontásban. Kép: IEA, 2026 [1]
A metanol vagy ammónia dual fuel hajók építésében – a 6. ábrán is láthatóan - eddig Dél-Korea volt az éllovas (~70%), amely közismerten erős hajóépítő iparral rendelkezik, de 2030-ra ez várhatóan jelentősen megváltozik, mert Kína e téren is átveszi a domináns (~60%) piaci szerepet.
2025-ben a hidrogénalapú tengerhajózási üzemanyagokra irányuló felvásárlási (offtake) szerződések több mint 800 ezer t/év hidrogén-egyenérték (800 ktpaH2-eq) mennyiségre voltak érvényben, ami 7%-os növekmény a 2024-es évhez képest. E mennyiség 85%-át adta a metanol, és csak a marék kisebb hányadot az ammónia. A lekötött mennyiségek kétharmadát kötelező érvényű offtake megállapodások fedezik, amelyek 2030-ban az akkori hajóflotta potenciális keresletének körülbelül 30%-át lennének képesek kielégíteni.
Az újítások, környezetvédelmi intézkedések kezdetben gyakran szabályozási előírásokból fakadnak. A hajózási alternatív üzemanyagok jövőbeni szabályozási környezete globális szinten továbbra is még többé-kevésbé bizonytalan. A Nemzetközi Tengerészeti Szervezet (IMO) 2023-as ÜHG-stratégiája még érvényben van, de az ambiciózusabb, nettó nulla kibocsátási új keretrendszer késik, mivel az eredetileg 2025 októberére tervezett elfogadásáról szóló döntést 2026 decemberére halasztották. Ez azt jelenti, hogy rövid távon a nemzeti vagy regionális szabályozások jelenthetik az elterjedés fő mozgatórugóit. Az Európai Unióban a hajózási ágazatot 2024-ben az emisszió-kereskedelemi (ETS) rendszer hatálya alá vonták, és a 2024-2026 (phase-in) bevezetési időszak végére, azaz 2026-ra az érintett hajózási vállalatoknak már a teljes (100%) kibocsátásnak5 megfelelő CO2-kvótamennyiséget kell vásárolni, illetve visszaadni. Az előzetes vizsgálatok (2024) ennek eredményeként 1-5% költségnövekedést jeleztek a tengeri konténerhajók esetében, amely kezelhetőnek tűnik; részben ellensúlyozható energiahatékonysági intézkedésekkel (így pl. sebesség-csökkentett üzemeléssel). Az EU-s szabályozásnál maradva a FuelEU Maritime rendelet más előírásai, például a hajózási üzemanyagokra vonatkozó, megengedett maximális karbon-intenzitás érték, valamint az RFNBO-k6 elterjedését ösztönző célzott intézkedések nagyobb szerepet játszhatnak az alternatív üzemanyagok elterjedésében.
Repülés: a repülőgép üzemanyagok terén is a jogi szabályozás képezi a fő hajtóerőt. Az EU-ban a légi közlekedési ágazatban a hidrogénalapú szintetikus kerozin (e-SAF, Sustainable Aviation Fuels) alkalmazására vonatkozó előírások a következő 5 évben lépnek hatályba. Ennek keretében az üzemanyag-beszállítóknak biztosítaniuk kell, hogy az e-SAF átlagosan 1,2%-os részarányt képviseljen a sugárhajtómű-üzemanyagban a 2030-2031 évekre. Ezen cél elérése technikailag lehetséges, de csak akkor valósul meg ténylegesen, ha a következő 1-2 évben a korai fázisú eSAF projektek közül több is képes lesz átlépni a FID (végső beruházási döntés) fázisába; viszont ez az időablak kezd szorítóan rövid lenni. A helyzet tehát tipikusnak tekinthető: az eSAF üzemanyagok iránti keresleti jelzés (demand signal) létezik, viszonylag erős, de nem tudott még realizálódni ténylegesen kiépülő termelési kapacitásokban.
Jelentős e‑SAF üzemek vannak tervezés, illetve építés fázisában Kínában, valamint Észak-Amerikában is, és a felvásárlási szerződések egyes esetekben itt is európai e-SAF kötelezettekkel (légitársaságokkal) köttetnek. Az e-SAF project pipeline-t Európa és az USA dominálja; együttesen kb. 330 kt/év termelési kapacitás valószínűsíthető 2030-ra. Nehézség természetesen itt is főként abban van, hogy a várható termelési kapacitásból 2025-ben még csak ~150 kt/év e-SAF mennyiségre volt bejelentett átvételi (offtake) megállapodás, az is elsősorban Észak-Amerikában. Ez a geográfiai eltérés előre vetíti, hogy érdemi e-SAF kereskedelem lesz, akár kontinensek között, aminek nyilván van többletköltsége, de az adott lokáció kedvezőbb előállítási ára messze túlkompenzálja az esetleges szállítási költségeket.
Az e-SAF üzemanyag jelenlegi előállítási költsége jóval magasabb, többszöröse a hagyományos fosszilis üzemanyagénak. Azonban az e-SAF bekeverhető a hagyományos üzemanyagba, és a néhány százalékos bekeverési kötelezettség a repülőjegyek árában nem okoz drasztikus drágulást. Az IEA szerint a 2030-ra kitűzött e-SAF bekeverési kötelezettség a rövid távú (1.500 km) repülések jegyárát (utasonként) 5 dollárral drágítaná, míg a hosszabb távú (~10.000 km) utak jegyárát 30 dollárral. A 2035-re tervezett e-SAF bekeverési arány (amely már nagyobb: 5%) a hosszútávú utak jegyköltségét már 90 dollárral drágítaná, de itt figyelembe kell venni, hogy bár ez nem teljesen elhanyagolható, de például a Hormozi-szoros környéki konfliktus miatt kialakult 2026-os volatilitás a repülőjegyek árában7 ennél számottevően jelentősebb volt8. Ráadásul a méretgazdaságosság miatt 2035-re érdemi fajlagos e-SAF-árcsökkenést is várnak a 2030-as szinthez képest.
Az e-SAF előállító üzemek létesítése nagyon CAPEX-igényes; például egy európai e-SAF üzem megépítése 80 kt/év kapacitással kb. 2 mrd $ költségű. Ilyen fejlesztések kapcsán a végső beruházási döntés (FID) meghozatalához nyilván szakpolitikai, szabályozói stabilitásra, a bevételi oldal hosszú távú kiszámít-hatóságára, és erős ipari partnerkapcsolatokra van szükség. Emiatt a légitársaságokkal vagy üzemanyag-beszállítókkal megkötött 10 éves vagy ennél is hosszabb időtávú offtake szerződések kulcsfontosságúak az e-SAF projektek finanszírozhatóságához. Ugyanakkor e megállapodások viszont a jövőbeni szabályozási keretek iránti bizalomtól függenek. A költségkülönbözet áthidalására a hagyományos repülési üzemanyagok és az e-SAF között az EU-ban például már 2020-tól léteznek Innovációs Alap pályázatok, amelyekhez az ETS (emisszió-kereskedelmi) rendszer biztosítja a forrást, valamint ingyenes CO2 kvóta-allokáció is történik 2024 óta a légitársaságok felé az e-SAF költségkülönbözet mérséklése céljából. Az EU 2025-ben meghirdette a Fenntartható Közlekedési Beruházási Tervét (STIP), amely 3 mrd € forrást tesz elérhetővé low-carbon üzemanyagok használata céljából a repülési és hajózási ágazatban 2027-ig.
Szerkesztői megjegyzés: a forrásként szolgáló 2026-os IEA tanulmány a mobilitás vonatkozásában viszonylag kevés költségadatot tartalmaz, ezért jelen kivonat sem tartalmazza ezeket. A téma iránt érdeklődők a 2025-ös, valamint megelőző Global Hydrogen Review-ban számos költség- és TCO (total cost of ownership) adatot találhatnak.
Gyakori rövidítések: FCEV: fuel cell electric vehicles. FCEB: fuel cell electric buses. H2-ICE: hydrogen internal combustion engine. FC: fuel cell. HDV: heavy duty vehicles. MDV: medium duty vehicles. e-SAF: (electro) sustainable aviation fuels. BEV: battery electric vehicle. TCO: total cost of ownership. ETS: emission trading system. IEA: International Energy Agency. RFNBO: Renewable Fuels from Non-biological Origin. AFIR: alternative fuel infrastructure regulation.
Kapcsolódó:
- az európai hidrogén-töltőállomások (HRS) hivatalos, online, interaktív platformját (térkép és adatbázis) 2026 májusában tették elérhetővé.
Az erről szóló rövid ismertetőnk és a platform elérhetőség honlapunkon itt található. - H2-ICE: a hidrogénüzemű, belsőégésű motoros járművekről szóló iparági összefoglaló honlapunkon itt található.
Másodközlés a Magyar Hidrogén és Tüzelőanyag-cella Egyesület hozzájárulásával, első megjelenés a hfc-hungary.org portálon
Forrás:
[1] International Energy Agency (2026): Global Hydrogen Review 2026. IEA, Paris.